Von Dr. Georg Scholzen und Gerd Warda
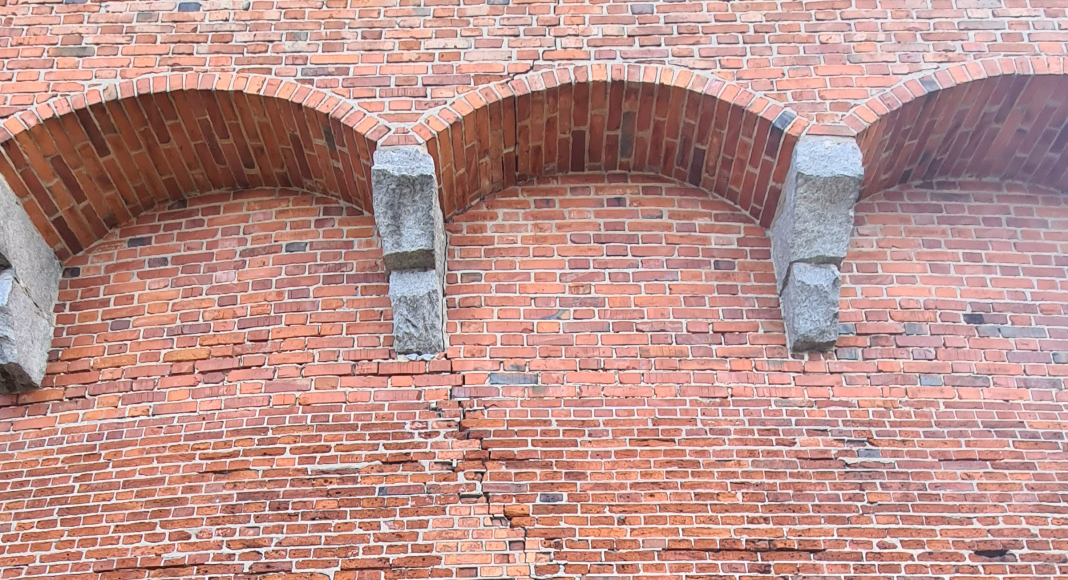
Ein Rohr ist gebrochen. Wasser ist ausgetreten. Estrich, Wände und Bodenbeläge sind durchnässt. Auf den ersten Blick ein klassischer Fall für die Wohngebäudeversicherung. Doch der Sachverständige entdeckt zusätzlich Risse am Gebäude. Messungen zeigen, dass sich eine Gebäudeecke bewegt hat. Der Untergrund ist ausgetrocknet.
Was ist jetzt der eigentliche Schaden? Und vor allem: Was ist die versicherte Ursache?
Am Anfang steht möglicherweise eine Deckungslücke
Die erweiterte Naturgefahrendeckung kennt unter anderem Erdbeben, Erdrutsch und Erdsenkung. Doch Erdsenkung ist versicherungsrechtlich nicht automatisch jede Abwärtsbewegung eines Bodens. Die GDV-Musterbedingungen definieren Erdsenkung als naturbedingtes Absenken des Erdbodens über naturbedingten Hohlräumen. Das Schrumpfen eines Tonbodens oder der Volumenverlust eines organischen Bodens aufgrund von Trockenheit passt nicht automatisch in diese Definition.
Damit entsteht eine heikle Konstellation: Der Gebäudeschaden ist real – aber die auslösende Gefahr möglicherweise nicht gedeckt.
Dann kommt das Wasser
Nun bricht infolge der Bewegung eine Leitung. Plötzlich tritt eine Gefahr ein, die zum klassischen Kern der Gebäudeversicherung gehört: Leitungswasser.
Damit lautet die Schadenkette: nicht oder möglicherweise nicht versicherte Bodenbewegung → Rohrbruch → versicherter Leitungswasserschaden.
Eine pauschale Aussage über die Regulierung wäre falsch. Entscheidend sind der jeweilige Vertrag, seine Bedingungen und Ausschlüsse sowie die konkrete Kausalität. Gerade deshalb ist dieser Fall für die Branche so interessant.
- Wo in dieser Kette beginnt Versicherungsschutz?
- Kann der Folgeschaden gedeckt sein, obwohl seine ursprüngliche Ursache ausgeschlossen ist?
- Oder zieht ein Ausschluss der Ursache auch bestimmte Folgeschäden mit?
Das sind Fragen, die im konkreten Schadenfall juristisch und gutachterlich geklärt werden müssen.
Frankreich hat das Problem kategorisiert
Frankreich ist Deutschland hier mehrere Schritte voraus. Dort ist das Schrumpfen und Quellen von Tonböden als Naturgefahrenproblem anerkannt. Der Versicherer muss deshalb vor allem klären, ob der konkrete Gebäudeschaden tatsächlich auf das anerkannte Dürreereignis zurückzuführen ist. Deutschland steht davor. Hier müsste zunächst geklärt werden, unter welche versicherte Gefahr der Vorgang überhaupt fällt. Das ist ein fundamentaler Unterschied.
Belgien zeigt, was danach kommen kann
Belgien liefert ein Beispiel dafür, wie aus dieser Unklarheit ein versicherungspolitischer Konflikt werden kann. Dort beschäftigte die Frage des Versicherungsschutzes für bestimmte trockenheitsbedingte Bodenbewegungen schließlich sogar den Verfassungsgerichtshof. Das ist für Deutschland ein Warnsignal. Wenn Schäden zunehmen, geht es irgendwann nicht mehr nur um Ingenieurwissenschaft und Schadenregulierung. Dann geht es um die gesellschaftliche Frage: Wer trägt das Klimarisiko – Eigentümer, Versicherer oder Staat?
Die Niederlande stellen bereits die nächste Frage
In den Niederlanden ist das Problem wiederum anders gelagert. Weiche Ton- und Torfböden, historische Holzpfahlgründungen und niedrige Grundwasserstände treffen dort auf einen großen Gebäudebestand. Der niederländische Versicherungsverband spricht von rund einer Million Wohnungen und anderen Gebäuden, deren Fundamente durch niedrige Grundwasserstände gefährdet sein können.
Damit entsteht eine noch grundsätzlichere Frage: Kann ein Schaden überhaupt klassisch versichert werden, wenn er an bestimmten Standorten langfristig immer wahrscheinlicher wird? Versicherung lebt vom Risiko. Nicht von der Gewissheit eines Schadens.
Die entscheidende deutsche Zahl fehlt
Deshalb sollte die deutsche Versicherungswirtschaft zunächst eine einfachere Frage beantworten: Wie viele solcher Fälle haben wir bereits?
Nach den großen Trockenperioden der vergangenen Jahre ließen sich Schadenstatistiken regional untersuchen.
Gab es mehr Rohrbrüche? Gab es mehr gemeldete Rissschäden? Sind bestimmte Böden auffällig? Treten Schäden erst Monate nach einer Trockenperiode auf? Und wurden die Ursachen überhaupt so detailliert gespeichert, dass eine solche Auswertung möglich ist? Wenn die letzte Frage mit Nein beantwortet wird, wäre das bereits ein wichtiges Ergebnis.
Das möglicherweise unsichtbare Kumulrisiko
Für Versicherer besitzt das Thema noch eine weitere Dimension. Ein einzelner Setzungsschaden ist beherrschbar. Was aber geschieht, wenn eine außergewöhnliche Dürre gleichzeitig Tausende Gebäude in derselben geologischen Region betrifft? Dann nähert sich das Risiko klassischen Naturgefahren an. Nicht, weil alle Gebäude am selben Tag beschädigt werden. Sondern weil dieselbe klimatische Ursache innerhalb eines größeren Gebietes zahlreiche Schäden auslösen kann. Aus einem Einzelschaden könnte ein Kumulrisiko werden. Frankreich zeigt, dass diese Entwicklung möglich ist.
Teil 1 dieser Serie zeigte: Trockenheit kann bestimmte Böden bewegen und Gebäude beschädigen. Doch für Versicherer beginnt die schwierigste Frage erst danach. Was geschieht, wenn ein nicht versicherter Vorgang einen grundsätzlich versicherten Leitungswasserschaden auslöst?
Ausblick auf Teil 3
Wenn sich ein solches Risiko modellieren lässt, verändert sich die Frage erneut. Dann geht es nicht mehr darum: Wer bezahlt? Sondern: Wer ist überhaupt gefährdet? Teil 3 untersucht deshalb, ob Bodenart, Grundwasserentwicklung und Dürreexposition künftig Teil des Underwritings in der Gebäudeversicherung werden könnten.